Carnet de Dépenses

- 124.00 Avis
- 4,6
- Téléchargements
- 10 000 000+
 Analyse par Appgk
Je préfère généralement un outil de dépenses qui s’ouvre vite et ne me demande pas de construire toute une méthode avant de commencer. C’est exactement l’angle du Carnet de Dépenses développé par ANKIT SARAF : une application professionnelle centrée sur l’enregistrement des revenus et des sorties d’argent du quotidien. Elle est gratuite, classée PEGI 3, et fonctionne à partir d’Android 7.0. Après l’avoir utilisée comme un petit carnet financier plutôt que comme un logiciel de comptabilité complet, je la vois surtout comme une solution pratique pour reprendre le contrôle de ses mouvements courants sans transformer chaque achat en tâche administrative.
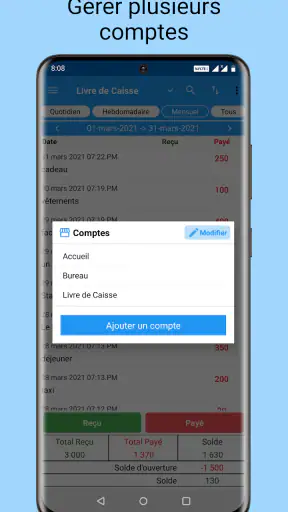
La question importante n’est donc pas de savoir si elle peut remplacer tous les outils financiers. Elle est plutôt de déterminer si vous avez besoin d’un suivi simple, régulier et suffisamment léger pour être adopté chaque jour. Si vous cherchez une vision immédiate de ce qui entre et de ce qui sort, elle a de vrais arguments. Si vous attendez une gestion poussée d’un budget familial, d’une activité indépendante ou de plusieurs comptes, le choix mérite davantage de réflexion.
Ce qu’il faut regarder avant de choisir son carnet financier
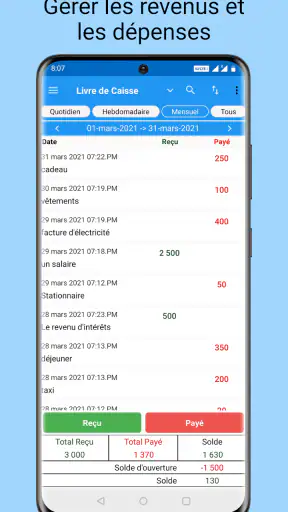
Le premier critère, à mes yeux, est la friction. Une application de dépenses n’est utile que si je pense à l’ouvrir au moment où je paie. Une interface trop lourde, des catégories compliquées ou une succession d’écrans peuvent suffire à faire abandonner le suivi après quelques jours. Ici, le positionnement est clairement celui d’un carnet : je saisis une opération, je distingue un revenu d’une dépense, puis je consulte l’évolution de mes finances quotidiennes.
Le deuxième critère concerne le niveau de précision recherché. Pour suivre les achats alimentaires, les transports, les factures ou les petits paiements récurrents, une approche directe peut être plus efficace qu’un tableau sophistiqué. En revanche, si vous devez rapprocher plusieurs comptes bancaires, gérer des échéances complexes ou produire une comptabilité formelle, il faut comparer cette simplicité avec les fonctions spécialisées d’autres catégories d’applications.
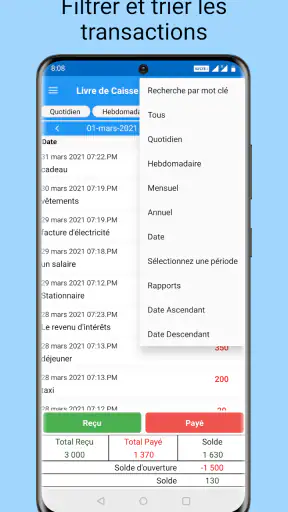
Je conseille aussi de réfléchir à votre rythme de saisie. Une personne qui veut comprendre où part son argent chaque semaine n’a pas les mêmes attentes qu’un utilisateur qui souhaite analyser plusieurs années de transactions. Dans le premier cas, la valeur vient de la régularité et de la lisibilité. Dans le second, l’organisation des historiques, les filtres et les possibilités d’export deviennent beaucoup plus importants.
La confiance joue enfin un rôle essentiel. L’application affiche une moyenne de 4,6 sur environ 140 000 évaluations, tandis qu’elle a dépassé les 10 millions d’installations. Ces chiffres montrent une adoption très large, mais ils ne remplacent pas votre propre test : la bonne application est celle dont le fonctionnement vous paraît assez naturel pour être conservé dans vos habitudes.
Une expérience pensée pour la saisie quotidienne
Dans mon usage, le meilleur moment pour ce type d’outil est juste après une dépense. Je peux noter un café, un trajet ou un achat imprévu avant de l’oublier. Ce détail change beaucoup la qualité du suivi : attendre la fin du mois oblige à reconstituer sa mémoire, alors qu’une saisie immédiate conserve le contexte. Je recommande donc de l’utiliser comme un réflexe associé au paiement, et non comme une corvée hebdomadaire.
Nos actualités à lire ensuite
Voir toutes les actualités
Un autre point utile consiste à séparer les dépenses prévisibles des dépenses spontanées dans votre manière de lire le carnet. Les factures et les achats indispensables donnent une base stable. Les petites sorties répétées révèlent souvent les écarts les plus difficiles à remarquer. Même avec un outil simple, cette distinction aide à décider si le problème vient d’une grosse dépense exceptionnelle ou d’une accumulation de montants modestes.
Je trouve également pertinent de commencer sans chercher la perfection. Si vous passez trop de temps à vouloir classer chaque opération de façon idéale, vous risquez de ralentir la saisie. Mieux vaut adopter une organisation compréhensible et constante, puis l’affiner lorsque vous avez déjà plusieurs jours d’utilisation. La force d’un carnet tient moins à la sophistication de chaque entrée qu’à la continuité du relevé.
Les meilleurs aspects de Carnet de Dépenses
Points à retenir à propos de Carnet de Dépenses
Un scénario concret pour voir son intérêt
Imaginez une semaine où votre salaire arrive, où une facture est prélevée et où plusieurs achats de faible montant s’ajoutent aux transports et aux repas. Sans suivi, le solde peut sembler inexplicablement bas. Avec Carnet de Dépenses, je commencerais par inscrire le revenu, puis les sorties au moment où elles se produisent. En fin de semaine, je regarderais les groupes de dépenses plutôt que de me fier à une impression générale.
Cette méthode permet de préparer une décision très concrète : réduire une catégorie pendant quelques jours, prévoir une facture à venir ou vérifier si un achat exceptionnel a réellement déséquilibré le mois. L’application ne décide pas à ma place, et c’est justement son intérêt pour certains profils. Elle fournit un support de mémoire et de comparaison, sans imposer une méthode financière compliquée.
Ce que Carnet de Dépenses fait mieux que les solutions plus lourdes
Son avantage le plus évident est la clarté de son périmètre. Je ne l’aborde pas comme une banque, un conseiller financier ou un logiciel comptable, mais comme un registre personnel. Cette spécialisation réduit la distance entre l’intention et l’action : je veux noter une entrée ou une sortie, et l’application est construite autour de ce besoin. Pour quelqu’un qui abandonne les outils trop ambitieux, cette sobriété peut être plus précieuse qu’une longue liste de fonctions.
Elle convient particulièrement aux personnes qui paient de plusieurs façons et veulent malgré tout conserver une vue manuelle de leurs dépenses. Les étudiants, les jeunes actifs, les foyers qui souhaitent surveiller un budget courant ou les utilisateurs qui préfèrent ne pas connecter leurs comptes peuvent y trouver un fonctionnement plus rassurant qu’une solution automatisée. Le fait d’écrire soi-même chaque mouvement demande un effort, mais rend aussi le suivi plus conscient.
Je vois un autre bénéfice dans la séparation entre le relevé bancaire et l’observation personnelle. Un relevé montre que l’argent a été dépensé ; un carnet que vous alimentez vous oblige à reconnaître la dépense au moment où elle arrive. Cette étape supplémentaire peut sembler moins pratique, mais elle aide à repérer les achats impulsifs et les habitudes qui passent inaperçues dans une simple liste de transactions.
La version actuelle est la 235, ce qui indique un produit suivi dans le temps plutôt qu’une application abandonnée après son lancement du 9 mars 2021. Je ne prendrais pas ce point comme une garantie absolue de perfection, mais il rassure sur la continuité du projet. Pour une application qui sert de mémoire financière, la stabilité et la possibilité de la retrouver dans la durée comptent beaucoup.
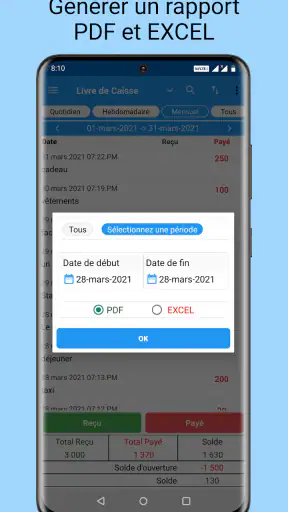
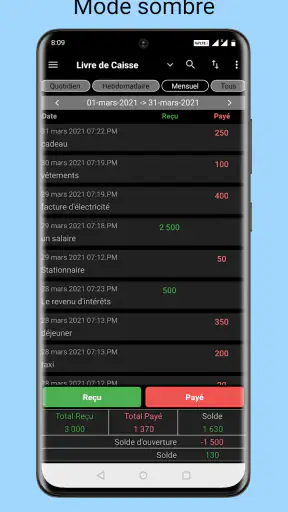
Captures d’écran
Trois méthodes qui améliorent vraiment l’utilisation
La première méthode consiste à effectuer une courte vérification à heure fixe, par exemple avant de terminer la journée. Je ne l’utiliserais pas pour refaire toute ma comptabilité, mais pour repérer les opérations oubliées. Cette routine est particulièrement utile lorsque je réalise plusieurs petits achats, car ce sont eux qui disparaissent le plus facilement de la mémoire.
La deuxième consiste à traiter les revenus avec la même discipline que les dépenses. Beaucoup de carnets deviennent uniquement des listes de sorties, ce qui donne une vision incomplète. En inscrivant aussi les entrées, je peux mieux comprendre le rapport entre ce qui arrive et ce qui est consommé. Pour une activité occasionnelle ou des revenus variables, cette habitude évite de confondre une bonne semaine de trésorerie avec une situation durable.
La troisième est de faire un point avant une période inhabituelle : vacances, rentrée, déménagement ou mois comportant une dépense importante. Je peux alors consulter les habitudes récentes et fixer une limite réaliste, au lieu de choisir un montant au hasard. Ce n’est pas une prévision financière avancée, mais c’est une façon simple de transformer un historique en décision.
Ces usages montrent aussi une limite importante : l’application ne devient utile que si je la nourris correctement. Une saisie incomplète produit une image trompeuse. Il faut donc accepter ce compromis entre contrôle et automatisation. Les outils reliés directement aux comptes sont plus rapides pour récupérer les opérations, tandis que ce carnet est plus adapté à celui qui préfère garder la main sur ce qui est enregistré.
Le coût réel : gratuité, achats intégrés et effort personnel
L’application est proposée gratuitement, ce qui facilite l’essai sans engagement financier immédiat. Des achats intégrés peuvent toutefois aller de 0,60 € à 15,00 € lorsqu’ils sont facturés via Google Play. Je considère ce point comme un élément à vérifier au moment de l’utilisation, surtout si vous cherchez une expérience entièrement sans dépense supplémentaire. Le prix d’entrée reste simple, mais la gratuité affichée ne signifie pas nécessairement que chaque élément éventuel est inclus sans condition.
Le coût le plus important est en réalité votre temps. Saisir chaque opération prend quelques secondes, mais l’effort s’accumule si vous utilisez plusieurs moyens de paiement ou si vous oubliez régulièrement de noter vos achats. Pour moi, ce temps est acceptable lorsque le but est de prendre conscience de ses habitudes. Pour quelqu’un qui veut uniquement un solde automatiquement actualisé, il peut devenir la principale source de frustration.
Je recommande de commencer par une période courte et réaliste, en enregistrant uniquement les revenus et les dépenses réellement utiles à votre décision. Vous pourrez ensuite élargir le suivi. Cette approche évite de transformer l’installation en projet de classement et permet de savoir rapidement si la saisie manuelle vous convient.
Quand une autre catégorie d’application est plus adaptée
Je choisirais plutôt une application bancaire si ma priorité était de consulter automatiquement les soldes et les transactions de plusieurs comptes. Je regarderais du côté d’un gestionnaire budgétaire plus avancé si je voulais planifier des enveloppes, suivre des objectifs détaillés ou analyser des tendances sur une longue période. Pour une activité professionnelle nécessitant des justificatifs, des déclarations ou une comptabilité structurée, un outil destiné aux indépendants resterait plus pertinent.
Il faut également être lucide sur le profil familial. Si plusieurs personnes doivent saisir des dépenses dans un même espace, la simplicité d’un carnet individuel peut ne pas suffire. Dans ce cas, une solution conçue autour du partage et de la synchronisation serait probablement plus pratique. Je ne conseille pas non plus ce choix à quelqu’un qui déteste toute saisie manuelle : aucune bonne intention ne compensera une méthode que l’on refuse d’utiliser.
À l’inverse, les alternatives plus complètes peuvent décourager les débutants. Elles proposent souvent davantage de réglages, mais chaque option supplémentaire demande du temps et une décision. Carnet de Dépenses est intéressant précisément lorsque je préfère commencer par une trace claire plutôt que par une architecture financière complète. Le choix dépend donc moins du nombre de fonctions que de la quantité de gestion que vous êtes prêt à accepter.
Changer d’outil sans perdre ses habitudes
Le passage à ce carnet est facile si vous partez de zéro : je commence à partir du jour où je l’installe et je construis progressivement mon historique. La transition est plus délicate si je possède déjà plusieurs mois de données dans un tableur ou une autre application. Dans ce cas, je ne recopierais pas forcément tout l’ancien historique. Je conserverais l’archive séparément et utiliserais le carnet pour établir une nouvelle période de référence, afin d’éviter un transfert fastidieux qui pourrait me faire abandonner.
Le moment du changement compte aussi. Il est plus simple de commencer au début d’un mois ou après une rentrée d’argent, car la période est plus facile à lire. Cela permet de comparer les entrées et les sorties sans mélanger des relevés partiels. Si vous changez en cours de mois, notez clairement le point de départ pour ne pas interpréter un total incomplet comme une tendance.
Je conseille enfin de conserver une routine indépendante de l’application : saisir après l’achat, vérifier le soir, puis faire un bilan régulier. Ainsi, votre méthode ne disparaît pas si vous testez plus tard une autre solution. Le véritable investissement est l’habitude d’observer ses dépenses ; l’outil ne sert qu’à la rendre plus facile.
Mon verdict pour différents profils
Je recommande cette application aux personnes qui veulent un carnet de dépenses simple, manuel et directement exploitable. Elle est particulièrement convaincante pour suivre un budget personnel, comprendre les achats quotidiens et commencer une démarche de gestion sans se perdre dans les réglages. Son classement professionnel ne doit pas faire croire qu’elle vise uniquement les entreprises : son usage le plus naturel reste celui d’un suivi individuel des revenus et des sorties d’argent.
Je la conseillerais moins à ceux qui recherchent une automatisation bancaire, une comptabilité complète ou une gestion partagée très poussée. Dans ces situations, une autre catégorie d’outil fera gagner du temps malgré une prise en main probablement plus longue. Le fait qu’elle soit gratuite et accessible dès Android 7.0 facilite l’essai, mais ne change pas ce compromis fondamental entre simplicité et saisie personnelle.
Après avoir pesé ces différences, mon avis est favorable pour un besoin précis : voir clairement où va son argent sans installer un système compliqué. Les retours nombreux et les plus de 10 millions d’installations renforcent sa crédibilité, mais je retiens surtout sa logique d’usage. Si vous êtes prêt à noter vos opérations régulièrement, Carnet de Dépenses peut devenir un repère quotidien très efficace ; si vous voulez que tout se fasse automatiquement, passez votre chemin.
Je commencerais donc par l’utiliser pendant une semaine avec une règle simple : enregistrer chaque revenu et chaque dépense dès que possible, puis observer les catégories qui reviennent le plus. À la fin de cette période, vous saurez déjà si la saisie vous paraît naturelle et si la vue obtenue répond à votre question principale. Pour moi, c’est le meilleur test : une application financière ne vaut pas par la promesse de tout gérer, mais par sa capacité à vous aider réellement à prendre une meilleure décision le jour où vous en avez besoin.
FAQ sur Carnet de Dépenses
Qu’est-ce que Carnet de Dépenses et à quoi sert cette application ?
Carnet de Dépenses est une application destinée à suivre facilement ses dépenses quotidiennes et à mieux comprendre son budget. Elle permet généralement d’enregistrer les achats, de les classer par catégories et de consulter un récapitulatif de ses habitudes financières. Elle s’adresse aussi bien aux personnes souhaitant simplement surveiller leurs sorties d’argent qu’à celles qui recherchent un outil pratique pour organiser leur budget personnel.
Comment ajouter une dépense dans Carnet de Dépenses ?
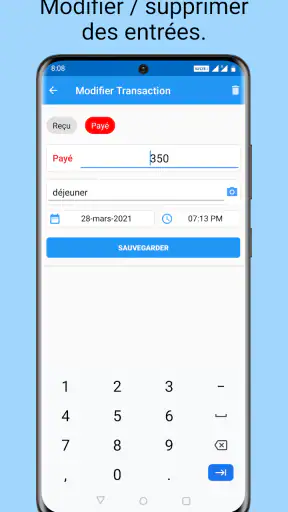
L’ajout d’une dépense se fait habituellement en quelques secondes depuis l’écran principal. Il suffit d’indiquer le montant, puis de sélectionner une catégorie et, si nécessaire, d’ajouter une date ou une note. Cette saisie rapide est particulièrement utile après un achat, car elle évite d’oublier les petites dépenses. Selon la version utilisée, certaines options peuvent varier entre Android et iOS.
Carnet de Dépenses permet-elle de créer des catégories et des budgets ?
Oui, l’intérêt principal de ce type d’application est de pouvoir organiser les dépenses par catégories comme alimentation, transport, logement, loisirs ou abonnements. Cette organisation aide à identifier les postes les plus coûteux. Certaines versions peuvent également proposer des limites de budget ou des objectifs mensuels. Il est conseillé de vérifier les fonctionnalités disponibles dans la fiche de téléchargement correspondant à votre appareil.
Mes données financières sont-elles protégées dans Carnet de Dépenses ?
Avant d’utiliser Carnet de Dépenses, il est recommandé de consulter sa politique de confidentialité afin de comprendre quelles informations sont enregistrées et si elles restent uniquement sur l’appareil. Évitez de saisir des données bancaires sensibles, comme un numéro de carte complet ou un code confidentiel. Si l’application propose un verrouillage par code ou biométrie, activez cette protection pour renforcer la confidentialité.
Carnet de Dépenses est-elle gratuite et compatible avec mon téléphone ?
Carnet de Dépenses peut être proposée gratuitement, avec éventuellement des fonctions supplémentaires accessibles via une version premium, selon la plateforme et la version installée. Avant le téléchargement, vérifiez la présence d’achats intégrés, les conditions d’abonnement et la configuration minimale requise. L’application est généralement destinée aux appareils Android ou iOS récents, mais la compatibilité exacte dépend du modèle et de la version du système.